
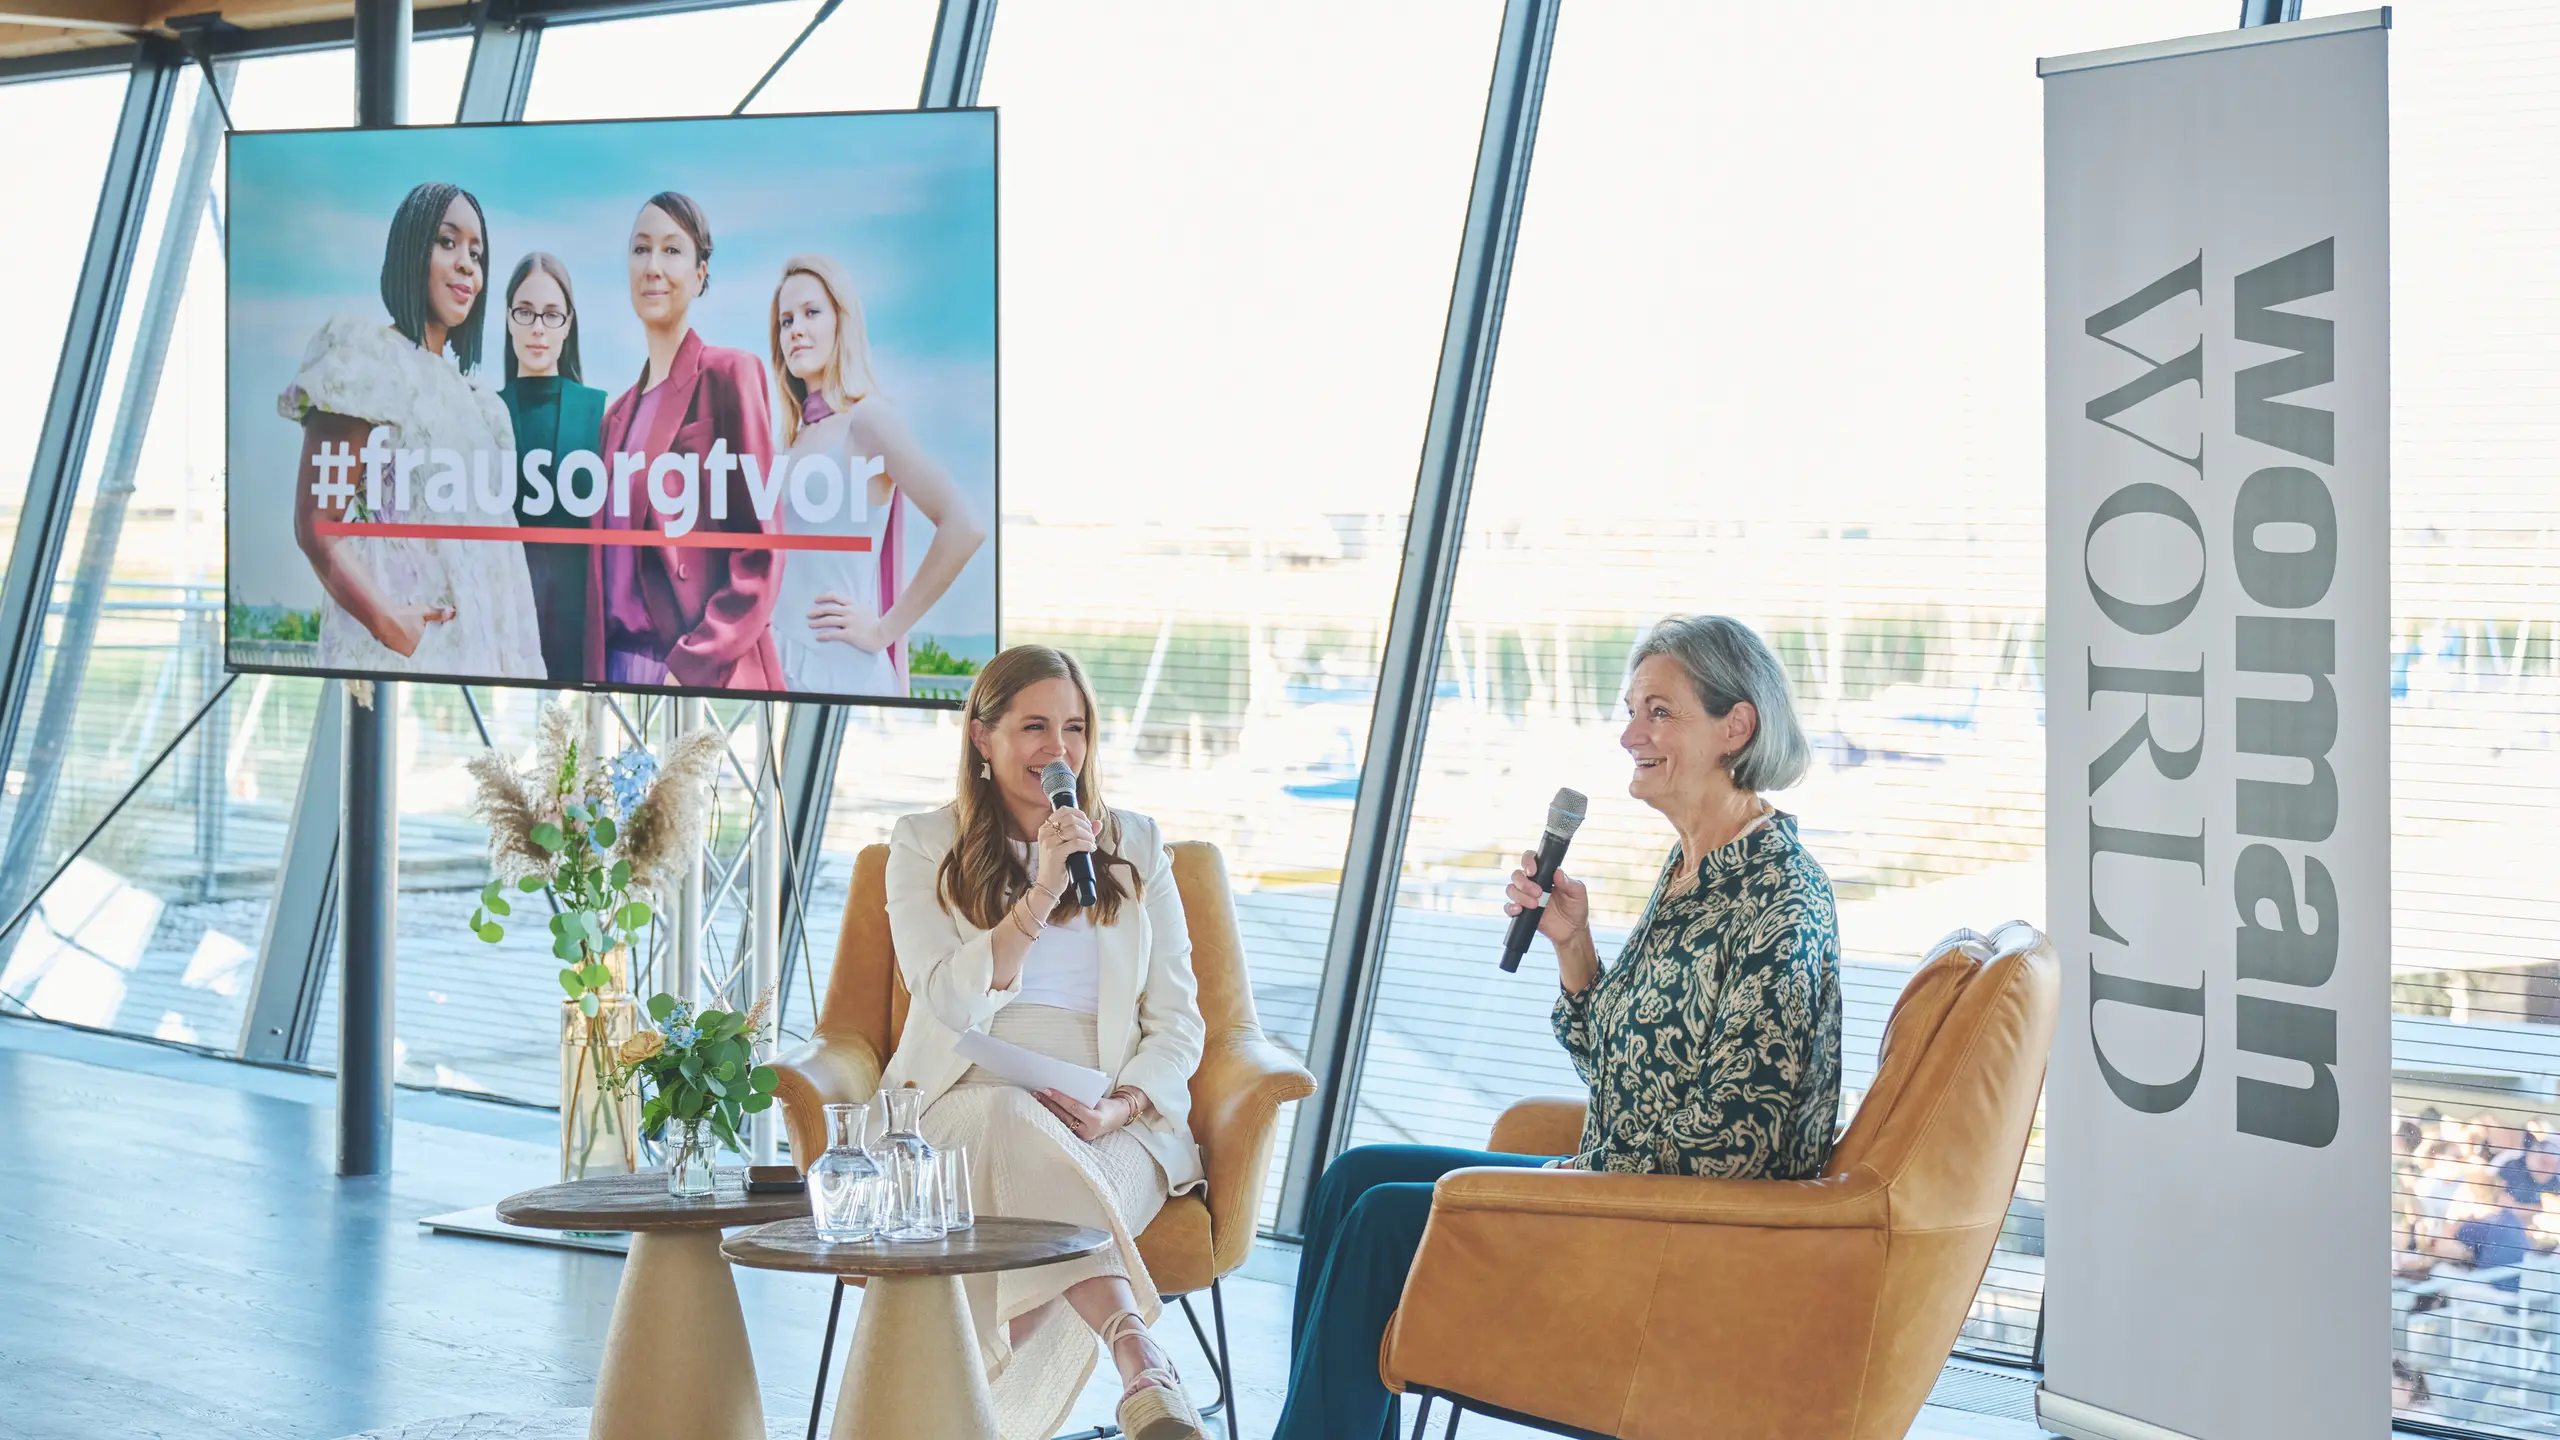
Wie viel brauche ich später? Wann sollte ich vorsorgen? Und womit? Die wichtigsten Learnings aus unseren Finanz-Workshops mit der Wiener Städtischen in Eisenstadt, Salzburg und Klagenfurt.
Der größte Fehler ist, gar nichts zu tun.“ Mit dieser klaren Botschaft brachten die Finanzexpertinnen Beatrice Schobesberger und Lisa Pulsinger bei den #frausorgtvor-Workshops in Salzburg, Eisenstadt und Klagenfurt auf den Punkt, woran finanzielle Vorsorge oft scheitert: nicht am fehlenden Geld, sondern am Aufschieben. Gemeinsam mit der Wiener Städtischen lud WOMAN Frauen dazu ein, genau diesen ersten Schritt zu machen – hinzuschauen, Fragen zu stellen und die eigene finanzielle Zukunft aktiv in die Hand zu nehmen.
Denn noch immer erhalten Frauen in Österreich im Durchschnitt rund ein Drittel weniger Pension als Männer, jede fünfte ist von Altersarmut betroffen. „Wir wollen dazu ermutigen, selbstständig und selbstbewusst fürs Alter vorzusorgen“, betonte Valerie Brugger, Leiterin Marketing, Innovation & Digital Sales bei der Wiener Städtischen. Die Resonanz der drei Events zeigte deutlich: Das Bedürfnis nach Finanzwissen und offenem Austausch ist groß. Vier Erkenntnisse, die besonders hängen geblieben sind …
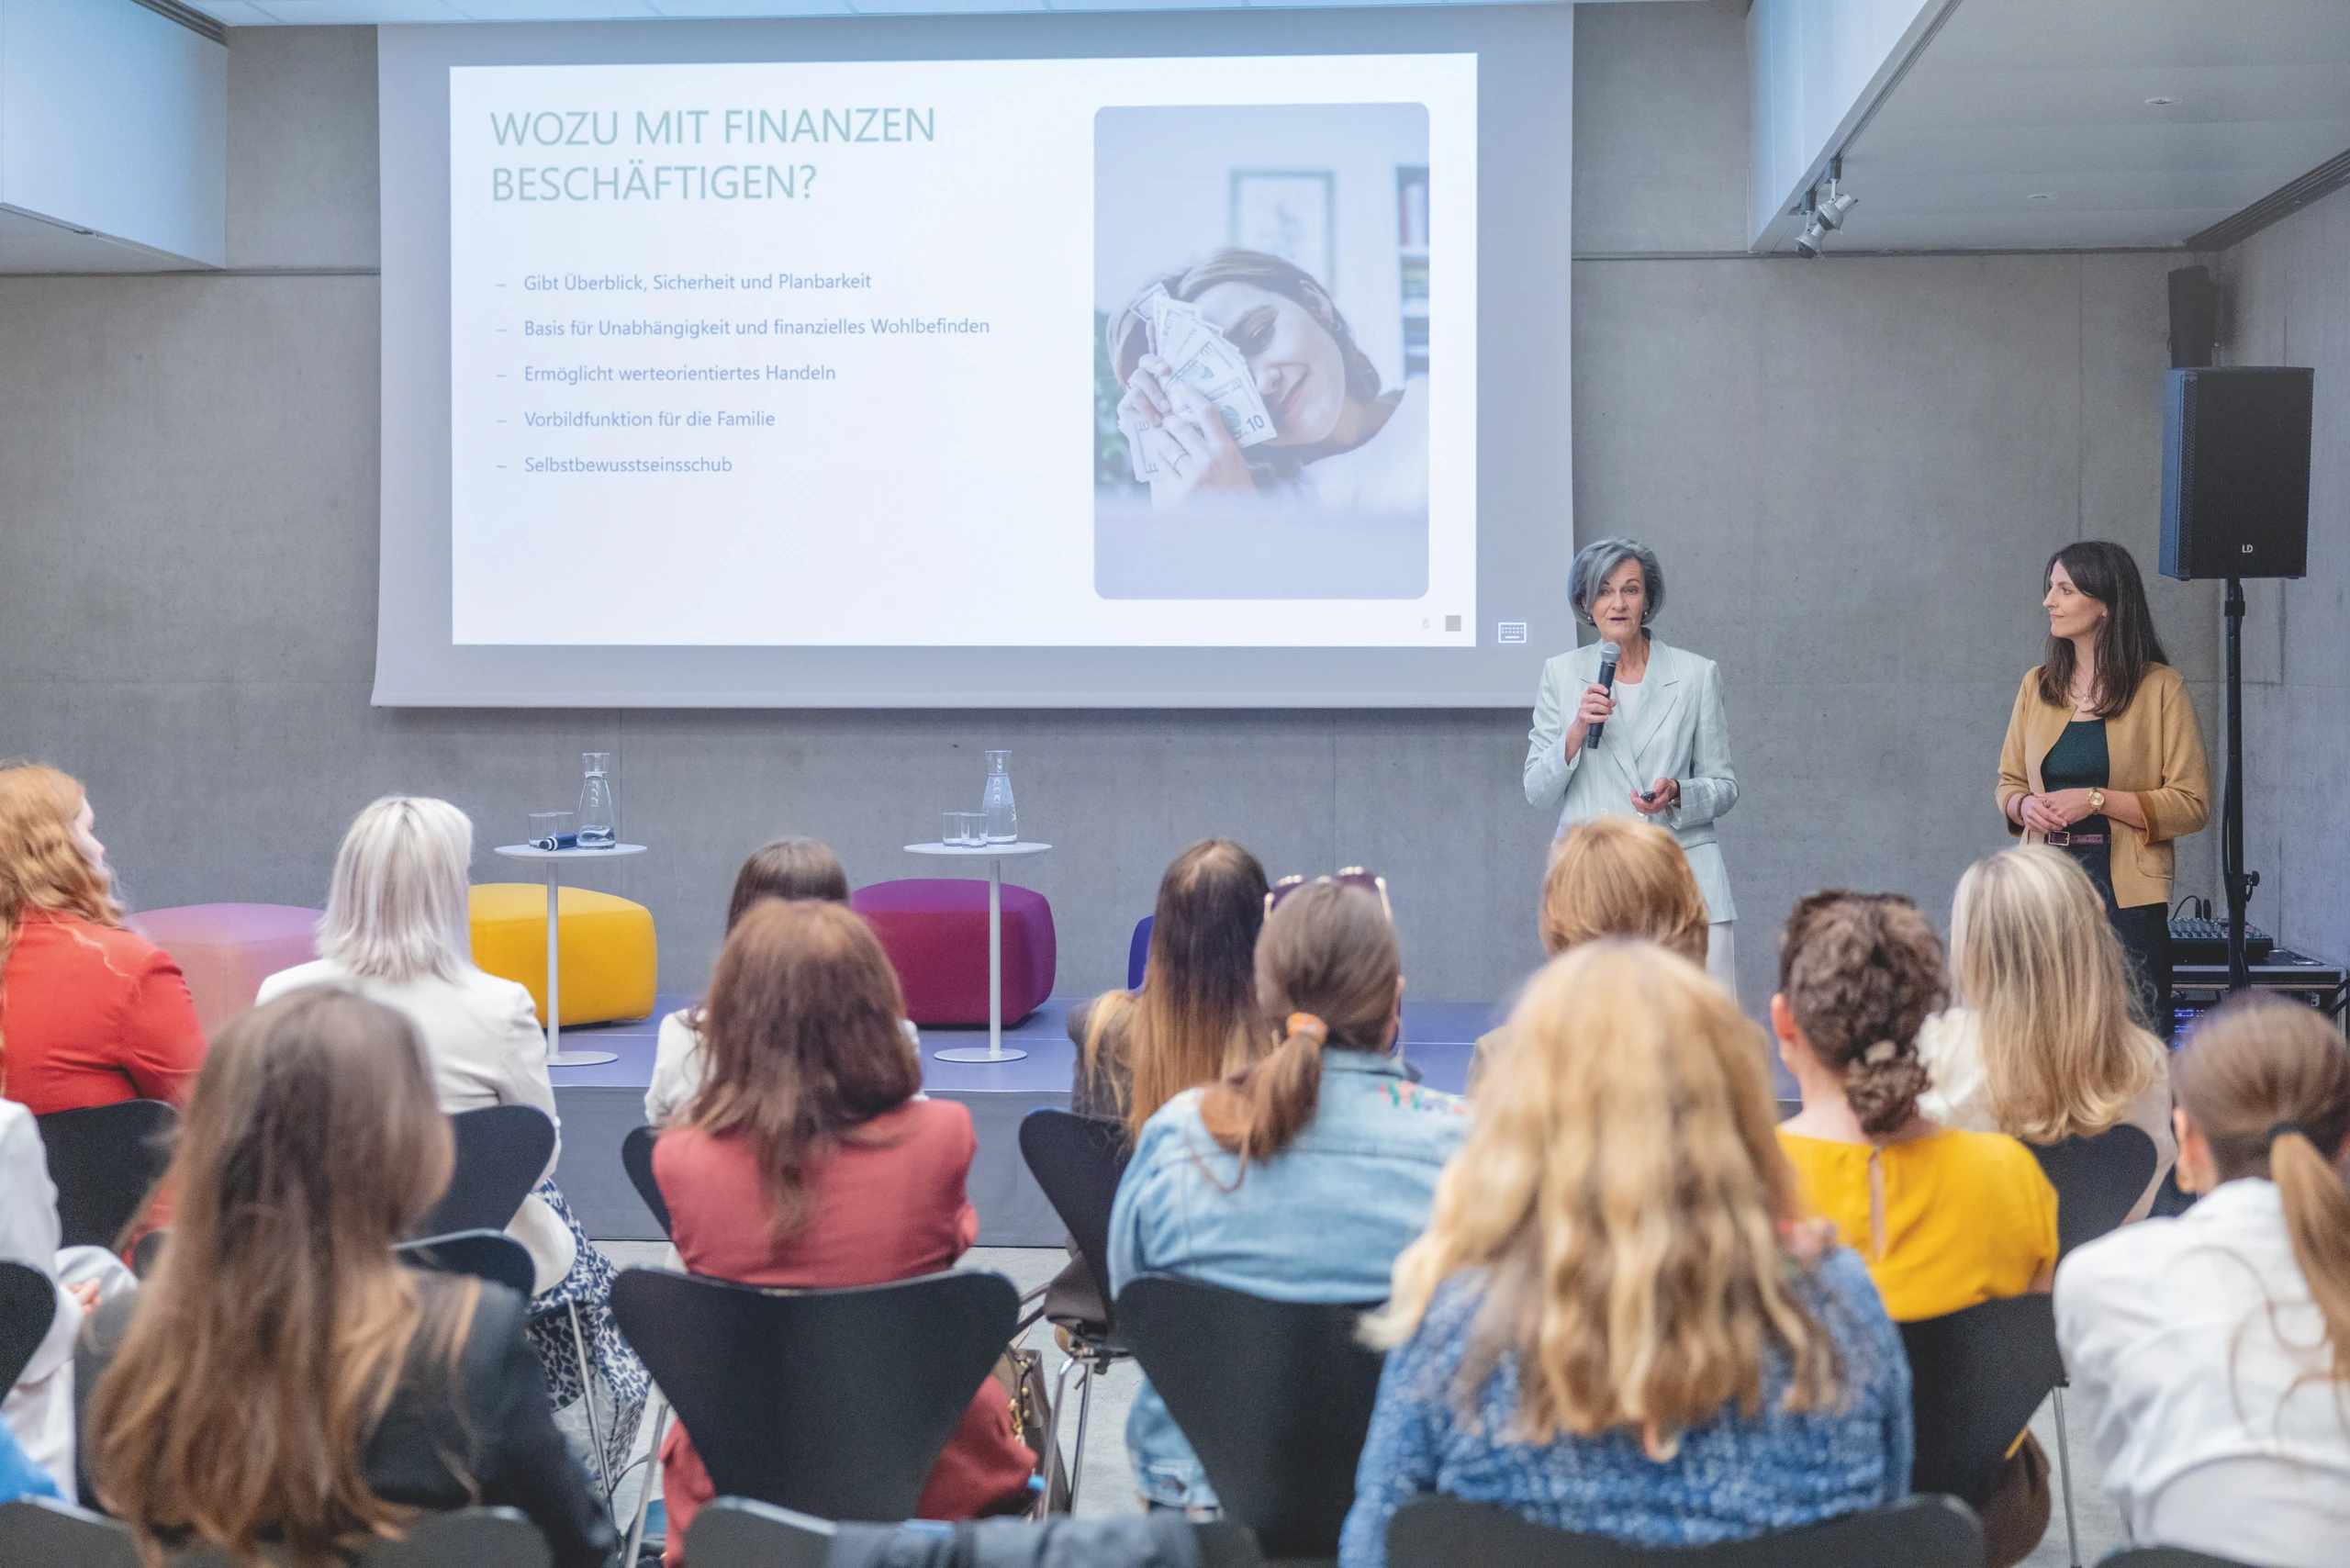
Gemeinsam hosten Beatrice Schobesberger und Lisa Pulsinger den Finanz-Podcast „Moneyküre“, in Salzburg teilten sie ihr Know-how mit den Workshop-Teilnehmerinnen.
© wildbildÜberblick verschaffen
Der erste Schritt beginnt mit einem ehrlichen Blick auf die eigene Finanzrealität. „Auch wenn es im ersten Moment vielleicht wehtut, hinzuschauen: Wichtig ist es, zu wissen, wo man steht“, betonte Lisa Pulsinger. Ihr Rat: Einnahmen und Ausgaben zwei bis drei Monate lang konsequent dokumentieren, etwa klassisch mit einem Haushaltsbuch oder in einer App. Auch ChatGPT kann helfen, eine Vorlage dafür zu erstellen. Als Orientierung empfehlen die Expertinnen die 50-30-20-Regel: Rund 50 Prozent des Einkommens sollten für Fixkosten reserviert sein, 30 Prozent für Hobbys, Reisen und persönliche Wünsche und 20 Prozent für Sparen und Vorsorge. Ebenso wichtig: ein finanzielles Polster von zwei bis drei Monatsgehältern, auf das man für unerwartete Ausgaben schnell zugreifen kann. Der beste Spartrick? Gleich am Monatsanfang einen bestimmten Betrag weglegen. „Dann wird es auch wirklich angespart und nicht für andere Dinge ausgegeben.“
WOMAN EMPFIEHLT
WOMANcommunity
€ 129,00Entdecken
WOMANabo QUARTERLY
€ 27,00Entdecken
WOMAN | Schwerpunkt Elevate
€ 7,00Entdecken
Yogamatte
€ 29,00EntdeckenWOMANabo
€ 108,00Entdecken
WOMANmoon
€ 129,00Entdecken
WOMANfeelgood
€ 198,00Entdecken
WOMANbeautybox
€ 159,00Entdecken
WOMANtreatment
€ 159,00Entdecken
WOMANtrendbag
€ 129,00Entdecken
WOMANdigital
€ 42,00Entdecken
WOMAN Elevate Membership 2026
€ 2.160,00Entdecken
Kann Affiliate-Links enthalten.
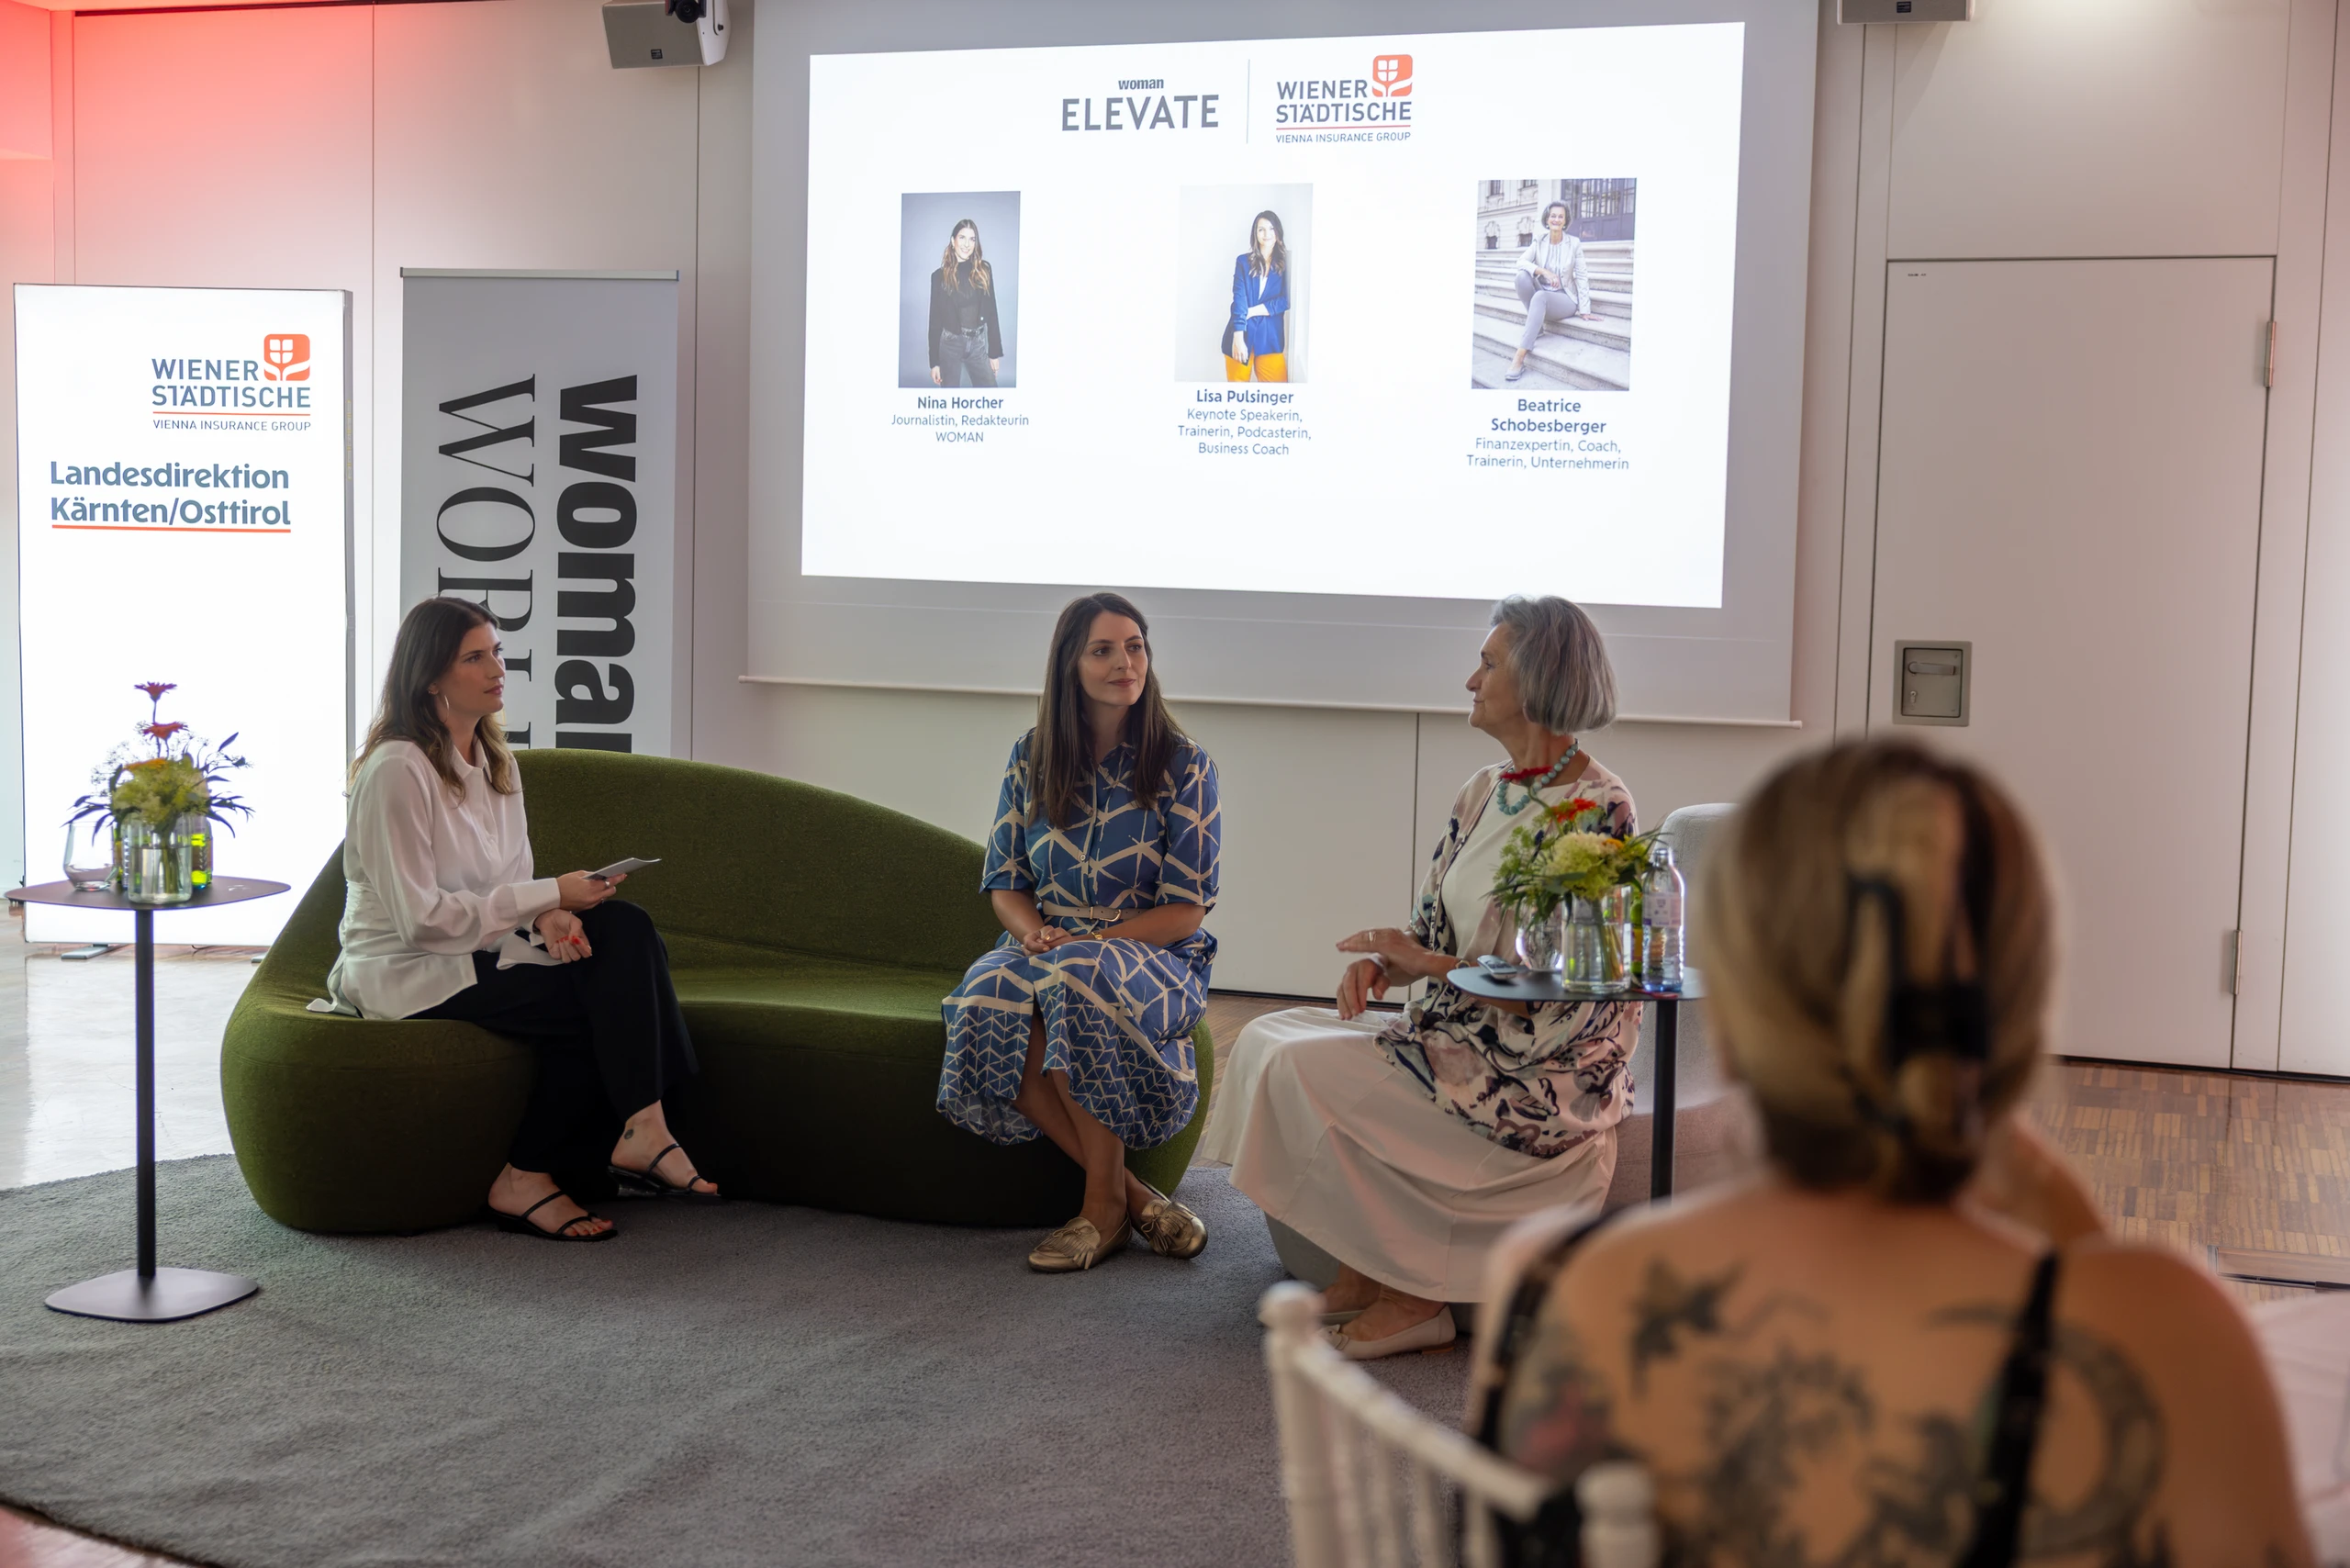
Am besten spricht man gleich beim ersten Date über Finanzielles“, gibt Expertin Lisa Pulsinger beim Talk mit Beatrice Schobesberger und WOMAN-Redakteurin Nina Horcher zu bedenken.
© Simone AttisaniÜber Geld sprechen
Ein weiteres essenzielles Take-away: Wer das Thema nicht aktiv in sein Leben holt, lernt auch nichts darüber. Beatrice Schobesberger ermutigte deshalb, nicht vor Gesprächen darüber zurückzuschrecken – ob mit Freundinnen, dem Partner oder der Familie. Spätestens, wenn Paare zusammenziehen oder Kinder bekommen, sollte klar sein: Wer übernimmt unbezahlte Care-Arbeit? Wer reduziert die Arbeitszeit? Und wie werden dadurch entstehende finanzielle Nachteile ausgeglichen? „50:50 ist nicht immer die fairste Lösung“, so Lisa Pulsinger. Deshalb früh – „am besten, wenn man noch verliebt ist“ – und offen über Einkommen, gemeinsame Ausgaben und Vorsorge sprechen und finanzielle Entscheidungen bewusst und partnerschaftlich treffen.
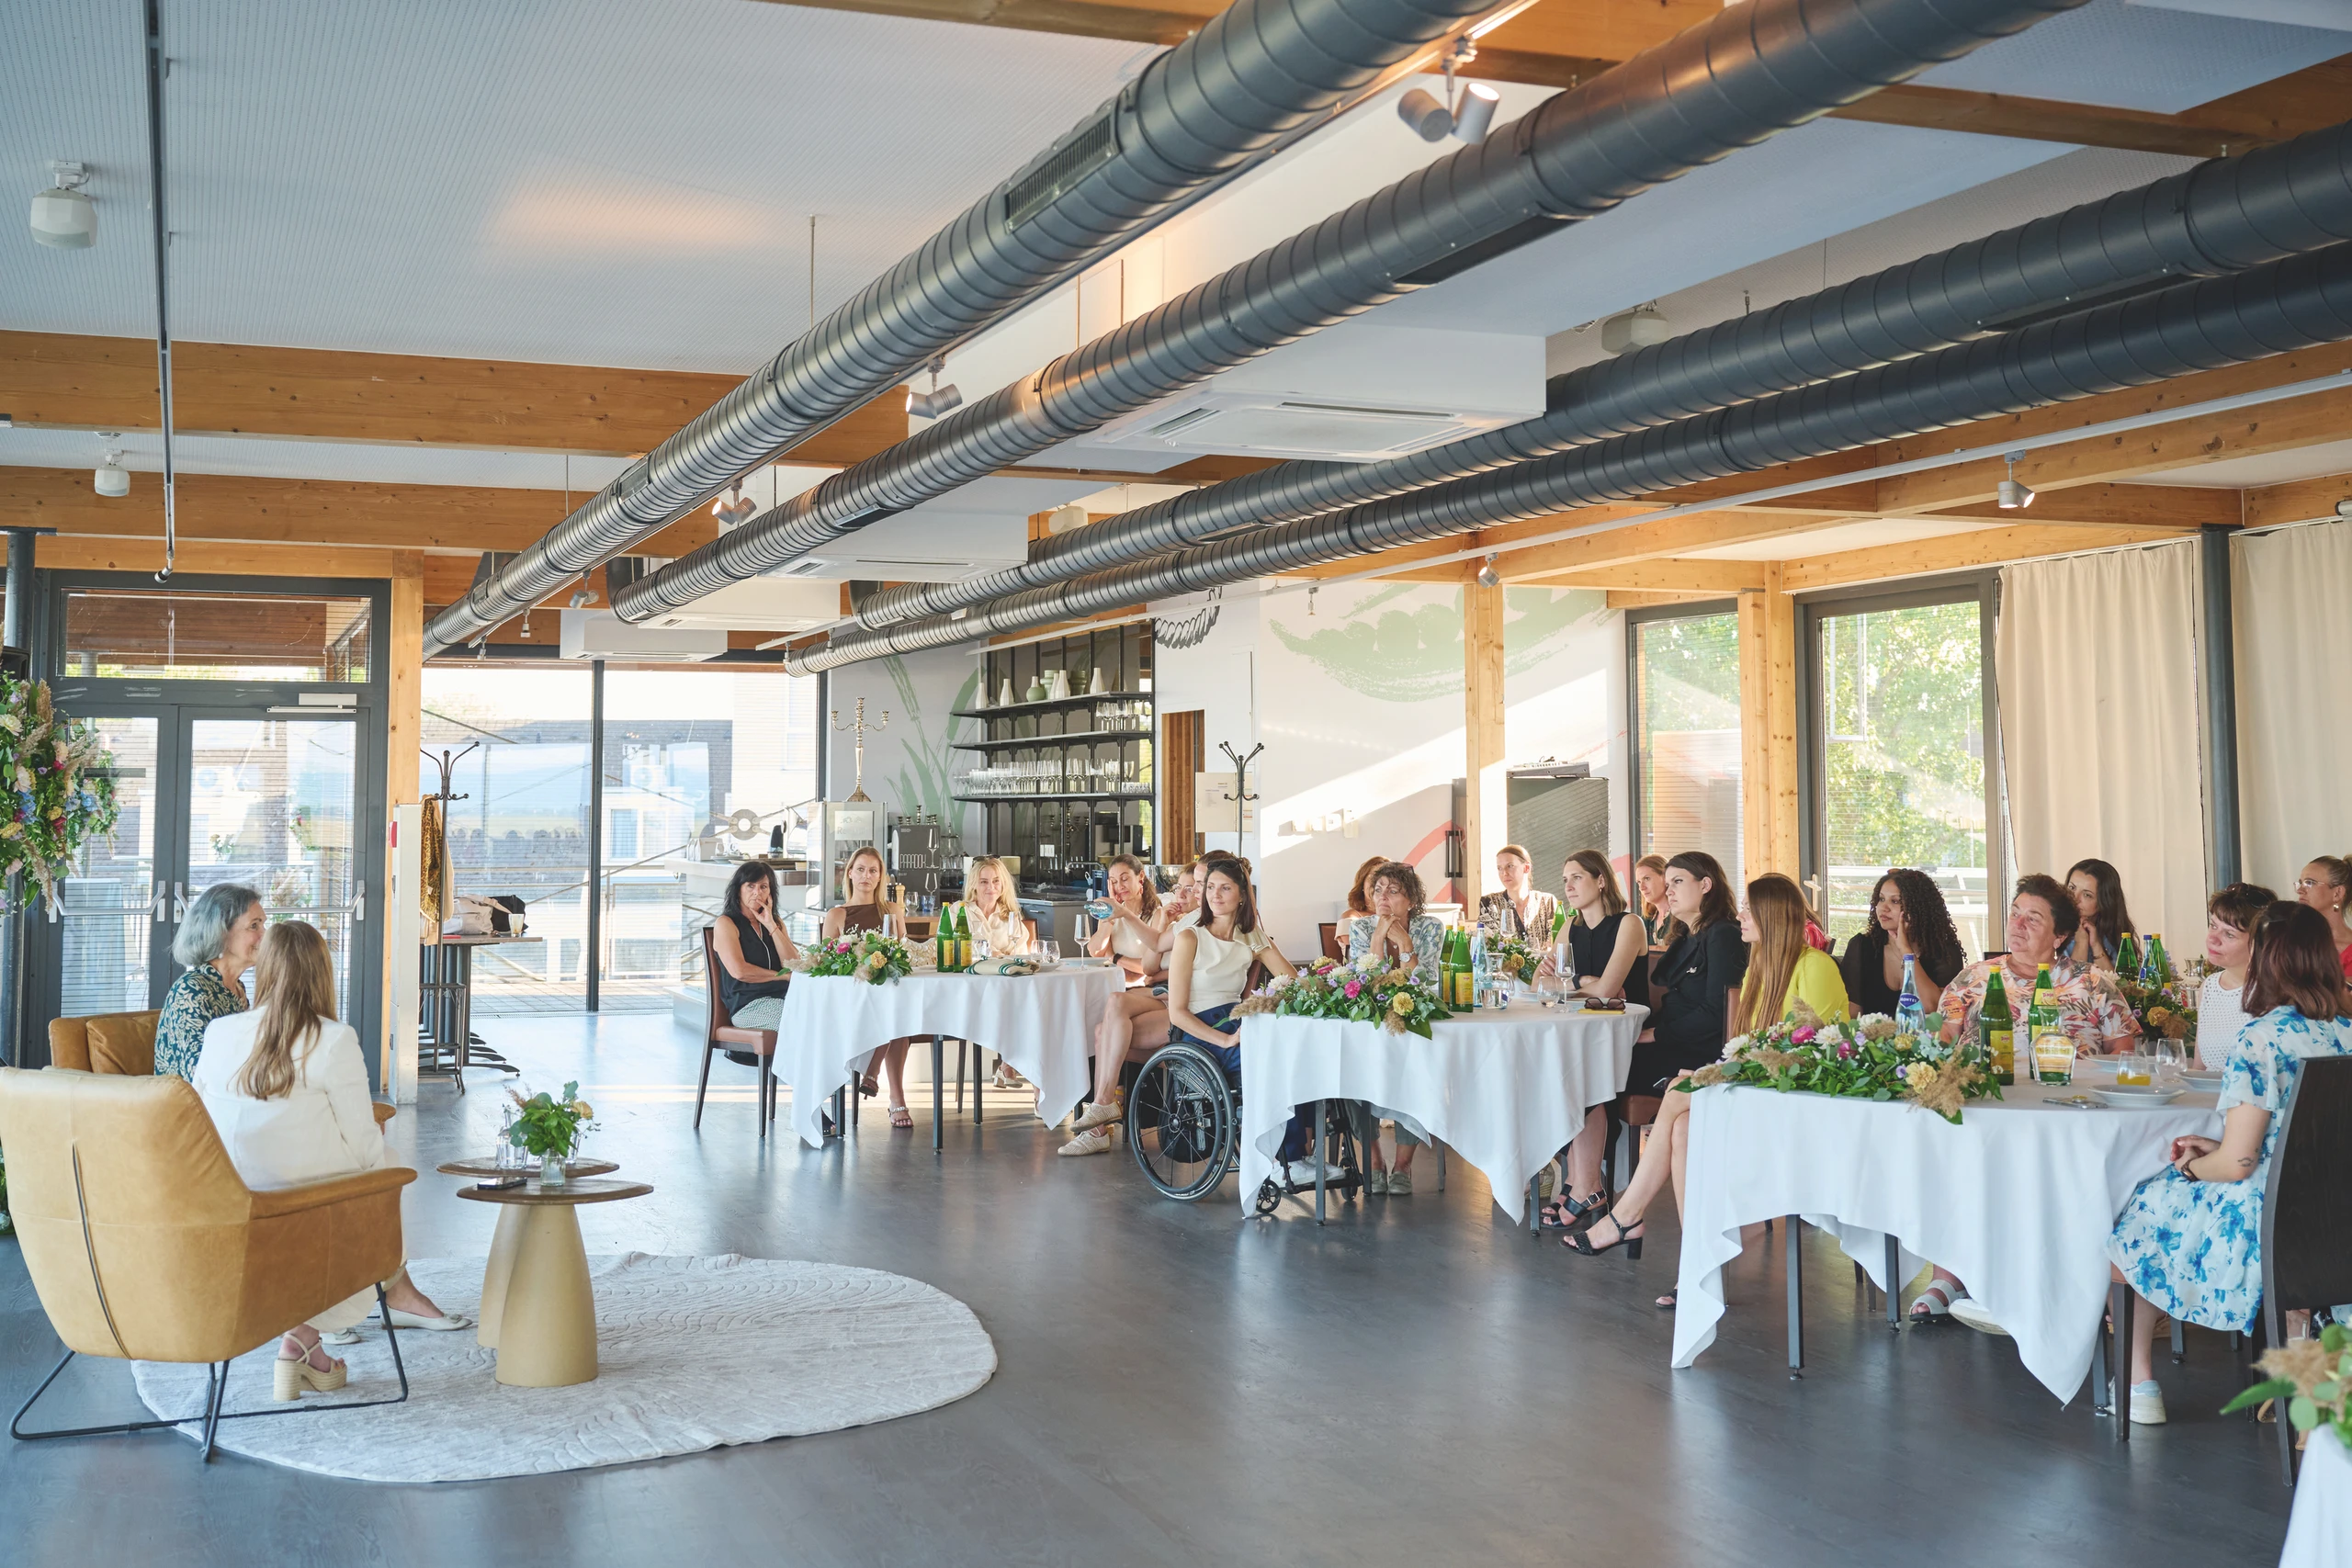
Im Anschluss an die Keynote und den Talk hatten die Teilnehmerinnen die Möglichkeit, ihre Fragen zu stellen
© Fotos: Sabine LandauerEs ist nie zu spät, anzufangen
Sicher ist: Wer regelmäßig spart, lässt sein Geld über die Jahre sprichwörtlich für sich arbeiten – denn je früher Frauen beginnen, etwas zur Seite zu legen, desto stärker wirkt der Zinseszinseffekt. Ein fiktives Beispiel: Wer mit 20 Jahren monatlich 100 Euro investiert, kann bis zum 65. Lebensjahr – bei einer angenommenen jährlichen Rendite von vier Prozent – ein Vermögen von rund 148.000 Euro aufbauen. Wer erst mit 35 startet, kommt immer noch auf rund 68.000 Euro. „Aber auch mit 50 oder 55 ist noch vieles möglich“, unterstrich Schobesberger. Wichtig ist vor allem, das Geld nicht unverzinst auf dem Giro- oder Sparkonto liegen zu lassen, sondern mithilfe einer Finanzberatung die passende Strategie für sich zu finden.
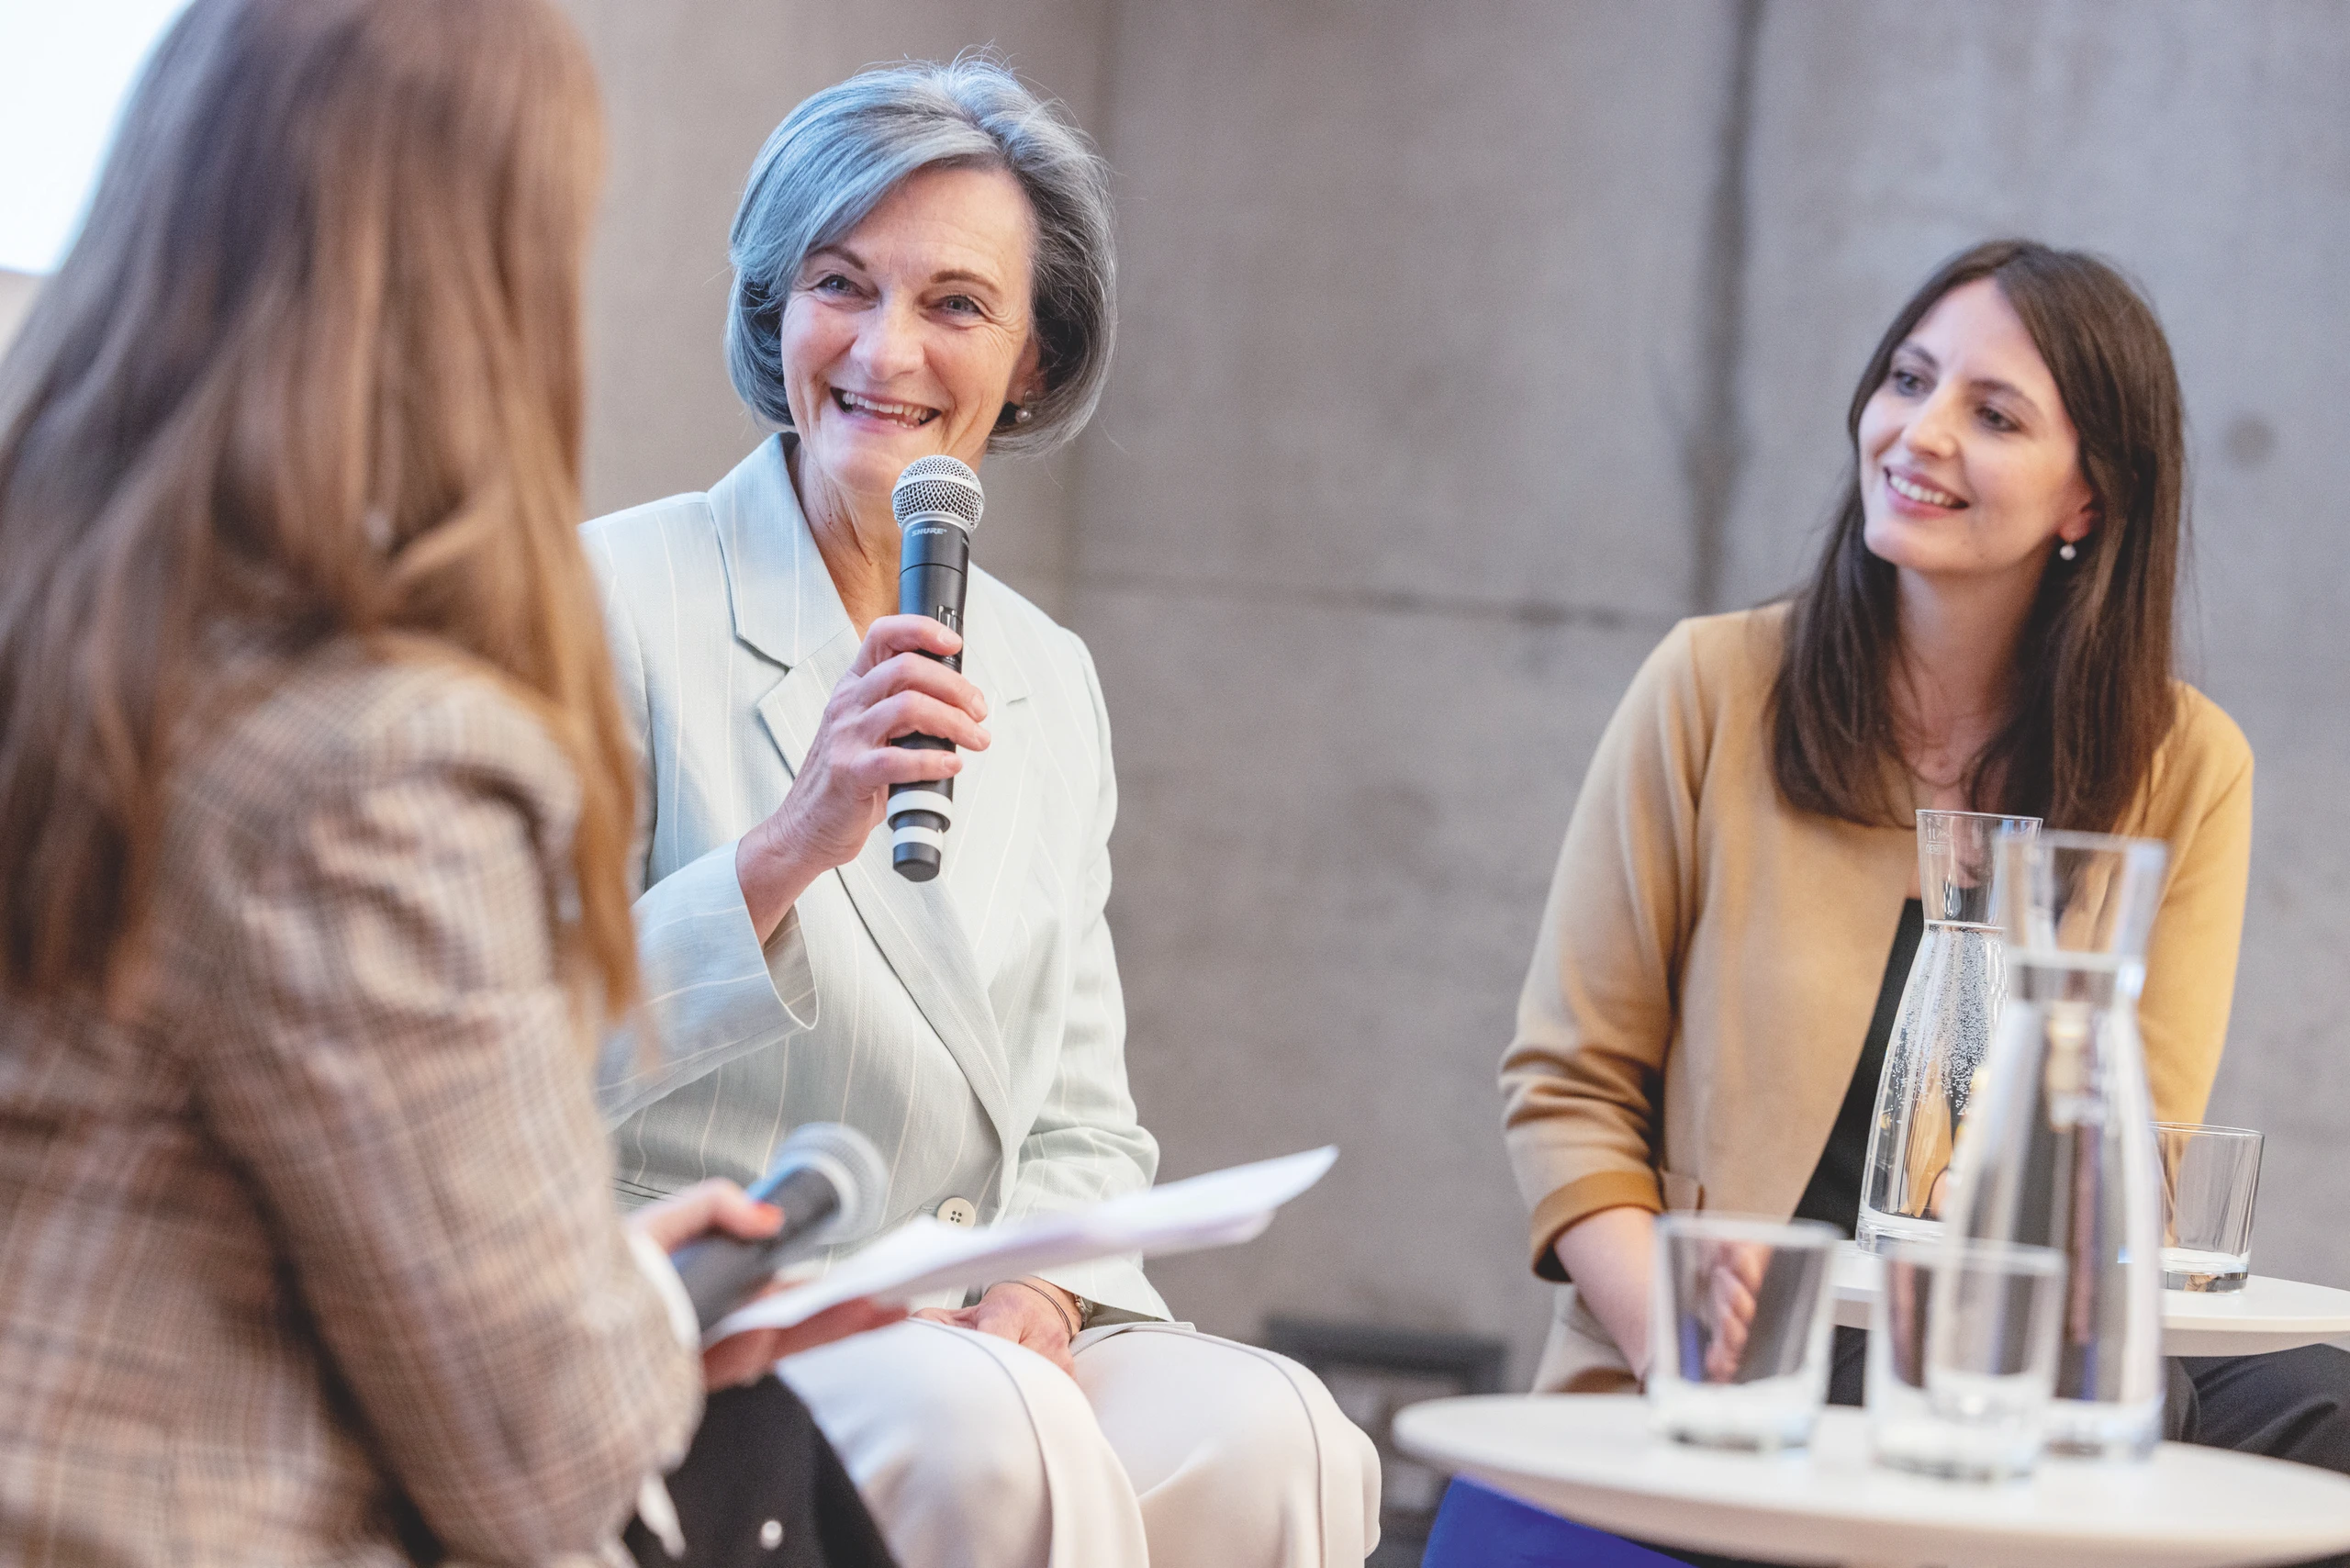
„Finanzielle Unabhängigkeit beginnt mit Wissen“, betonte Expertin Beatrice Schobesberger.
© wildbildIndividuelle Strategien aufbauen
ETFs, Aktien, Immobilien, Versicherungen – was passt am besten zu mir? Wie Geld angelegt wird, sollte sich an der jeweiligen Lebensphase und den damit einhergehenden Bedürfnissen orientieren. Jüngere Frauen mit einem langen Anlagehorizont können mehr Risiko eingehen und von langfristigen Veranlagungen profitieren. Mit zunehmendem Alter sollte der Fokus stärker auf Sicherheit und Verfügbarkeit liegen. „Je näher die Pension rückt, desto mehr sollte man das Risiko reduzieren“, erklärte Finanzexpertin Beatrice Schobesberger. Schließlich geht es darum, für bestimmte Vorhaben – oder lang ersehnte Lebensträume – finanziell flexibel zu bleiben. Geldanlage, darin sind sich die Expertinnen einig, sollte der Vorsorge dienen, aber auch Raum für die Gegenwart lassen. Wir nehmen mit: Über Geld zu sprechen, lohnt sich. Sagen Sie es weiter!
Über die Autor:innen
Melanie Zingl
Melanie ist seit 2007 bei der Verlagsgruppe News (VGN) tätig. 2016 wurde sie Leitende Redakteurin und 2018 Stellvertretende Chefredakteurin. Seit 2024 ist Melanie Chefredakteurin bei WOMAN. Ihr erklärtes Ziel: "Make the World more WOMAN. Weil wir davon überzeugt sind, dass eine gleichberechtigte Welt eine bessere ist."

Nina Horcher
Nina schreibt für WOMAN für das Ressort Porträts & Reportagen.